Domain branchenprofis.de kaufen?
Wir ziehen mit dem Projekt
branchenprofis.de um.
Sind Sie am Kauf der Domain
branchenprofis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain branchenprofis.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
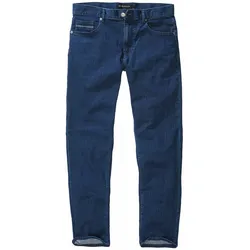
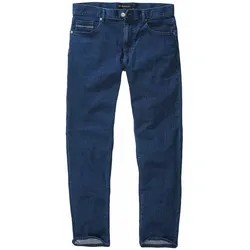
Insider-Jeans - 30/32Besonders, nie laut. In Venetien, wo Denim fast schon adelig ist, haben sie bei Berto wieder gezaubert: Feine Webstreifen holen den Stoff aus dem Standard-Blau und geben ihm Tiefe - fast wie ein Nicken an den legendären Nadelstreifen der Gentlemen. Besonders: Die Münztasche ist nach außen gedreht. Ein augenzwinkernder Insider-Gruß für alle, die genauer hinsehen. Diese Jeans ist lässig, vertraut, unaufgeregt - wie der beste Gesprächspartner auf einer Party.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Kinderschutz für Fachkräfte und insoweit erfahrene FachkräftePraxishandbuch Kinderschutz für Fachkräfte und insoweit erfahrene Fachkräfte , Der Schutzauftrag nach § 8a SGB VIII - Rechtliche, psychologische und pädagogische Aspekte , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20230605, Produktform: Kartoniert, Redaktion: Dexheimer, Andreas~Fegert, Jörg. M.~Macsenaere, Michael~Kepert, Susanne~Feist-Ortmanns, Monika~Kepert, Jan, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 272, Keyword: Beratungsstelle; Datenschutz; Erzieher; Fachkraft; Familiengericht; Gefährdung; Inobhutnahme; Jugendamt; Jugendhilfe; Kindergarten; Kinderschutz; Kindertagesstätte; Kindeswohl; Missbrauch; Verfahrensbeistand; Vernachlässigung, Fachschema: Kinderschutz~Privatrecht~Zivilgesetz~Zivilrecht, Region: Europa, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Länge: 243, Breite: 163, Höhe: 15, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winter, Yvonne: Fachkräfte für BäderbetriebeFachkräfte für Bäderbetriebe , Welche Kompetenzen brauchen Fachkräfte, um die Beaufsichtigung des Badebetriebs rechtssicher durchführen zu können? Welche Fähigkeiten und Fertigkeiten braucht man, um einen Badebetrieb rechtskonform zu organisieren? Die zweite Auflage dieses Buches beinhaltet etablierte und neue zivil- und strafrechtliche Themen, die der Fachkraft Rechtssicherheit bei ihrem Handeln geben. Durch Kommunikation- und Deeskalationsstrategien erwerben Fachkräfte in schwierigen Situationen zusätzliche Sicherheit. Durch Praxisbeispiele zur Kalkulation und dem Haushaltsrecht wird die Wichtigkeit des kostenbewussten Handelns deutlich. Auch die bäderspezifische Öffentlichkeitsarbeit ermöglicht den Fachkräften einen "Blick über den Beckenrand". , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, Erscheinungsjahr: 20250212, Autoren: Winter, Yvonne, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 124, Keyword: Badegäste; Hallenbad; Rehaklinik, Fachschema: Berufsausbildung / Berufsbezogenes Schulbuch~Wirtschaft, Fachkategorie: Wirtschaftswissenschaft, Finanzen, Betriebswirtschaft und Management~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 8, Gewicht: 476, Produktform: Kartoniert,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Wein – Guide für Kenner von André DominéMuttertitel Weinwissen – Ratgeber zu Rebsorten, Anbau und Genuss Wein – Guide für Kenner von André Dominé Dieser kompakte Ratgeber vermittelt fundiertes Wissen über den Weg der Traube vom Weinberg bis in die Flasche. André Dominé erklärt die wichtigsten Rebsorten, die Bedeutung des Terroirs sowie konventionelle und biodynamische Formen des Weinbaus. Weitere Themen sind Rebschutz, Weinlese und die Voraussetzungen für hochwertige Trauben. Der zweite Teil widmet sich der Arbeit im Weinkeller. Behandelt werden die Grundlagen der Weinbereitung, der Ausbau im Fass, die Abfüllung und die richtige Lagerung. Traditionelle Verfahren werden dabei ebenso vorgestellt wie moderne Methoden. Ein Überblick über klassische Weinländer und neue Anbaugebiete auf verschiedenen Kontinenten ergänzt das Buch. Ein informativer Begleiter für Weinliebhaber, die ihr Wissen über Rebsorten, Herstellung und Weinregionen vertiefen möchten. Produktdetails Titel: Wein – Guide für Kenner Autor: André Dominé Verlag: Ullmann Produkttyp: Weinratgeber Themen: Rebsorten, Weinbau und Weinbereitung Informationen über Terroir, Rebschutz und Weinlese Mit Wissen über Fassausbau und Lagerung Überblick über internationale Weinregionen Ausgabe: Gebunden Seitenanzahl: 228 Seiten Sprache: Deutsch Zustand: Neu10,07 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Insider-Jeans - 30/32Besonders, nie laut. In Venetien, wo Denim fast schon adelig ist, haben sie bei Berto wieder gezaubert: Feine Webstreifen holen den Stoff aus dem Standard-Blau und geben ihm Tiefe - fast wie ein Nicken an den legendären Nadelstreifen der Gentlemen. Besonders: Die Münztasche ist nach außen gedreht. Ein augenzwinkernder Insider-Gruß für alle, die genauer hinsehen. Diese Jeans ist lässig, vertraut, unaufgeregt - wie der beste Gesprächspartner auf einer Party.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Kinderschutz für Fachkräfte und insoweit erfahrene FachkräftePraxishandbuch Kinderschutz für Fachkräfte und insoweit erfahrene Fachkräfte , Der Schutzauftrag nach § 8a SGB VIII - Rechtliche, psychologische und pädagogische Aspekte , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20230605, Produktform: Kartoniert, Redaktion: Dexheimer, Andreas~Fegert, Jörg. M.~Macsenaere, Michael~Kepert, Susanne~Feist-Ortmanns, Monika~Kepert, Jan, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 272, Keyword: Beratungsstelle; Datenschutz; Erzieher; Fachkraft; Familiengericht; Gefährdung; Inobhutnahme; Jugendamt; Jugendhilfe; Kindergarten; Kinderschutz; Kindertagesstätte; Kindeswohl; Missbrauch; Verfahrensbeistand; Vernachlässigung, Fachschema: Kinderschutz~Privatrecht~Zivilgesetz~Zivilrecht, Region: Europa, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Länge: 243, Breite: 163, Höhe: 15, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Winter, Yvonne: Fachkräfte für BäderbetriebeFachkräfte für Bäderbetriebe , Welche Kompetenzen brauchen Fachkräfte, um die Beaufsichtigung des Badebetriebs rechtssicher durchführen zu können? Welche Fähigkeiten und Fertigkeiten braucht man, um einen Badebetrieb rechtskonform zu organisieren? Die zweite Auflage dieses Buches beinhaltet etablierte und neue zivil- und strafrechtliche Themen, die der Fachkraft Rechtssicherheit bei ihrem Handeln geben. Durch Kommunikation- und Deeskalationsstrategien erwerben Fachkräfte in schwierigen Situationen zusätzliche Sicherheit. Durch Praxisbeispiele zur Kalkulation und dem Haushaltsrecht wird die Wichtigkeit des kostenbewussten Handelns deutlich. Auch die bäderspezifische Öffentlichkeitsarbeit ermöglicht den Fachkräften einen "Blick über den Beckenrand". , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, Erscheinungsjahr: 20250212, Autoren: Winter, Yvonne, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 124, Keyword: Badegäste; Hallenbad; Rehaklinik, Fachschema: Berufsausbildung / Berufsbezogenes Schulbuch~Wirtschaft, Fachkategorie: Wirtschaftswissenschaft, Finanzen, Betriebswirtschaft und Management~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 8, Gewicht: 476, Produktform: Kartoniert,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insider-Jeans - 31/32Besonders, nie laut. In Venetien, wo Denim fast schon adelig ist, haben sie bei Berto wieder gezaubert: Feine Webstreifen holen den Stoff aus dem Standard-Blau und geben ihm Tiefe - fast wie ein Nicken an den legendären Nadelstreifen der Gentlemen. Besonders: Die Münztasche ist nach außen gedreht. Ein augenzwinkernder Insider-Gruß für alle, die genauer hinsehen. Diese Jeans ist lässig, vertraut, unaufgeregt - wie der beste Gesprächspartner auf einer Party.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Insider-Jeans - 32/32Besonders, nie laut. In Venetien, wo Denim fast schon adelig ist, haben sie bei Berto wieder gezaubert: Feine Webstreifen holen den Stoff aus dem Standard-Blau und geben ihm Tiefe - fast wie ein Nicken an den legendären Nadelstreifen der Gentlemen. Besonders: Die Münztasche ist nach außen gedreht. Ein augenzwinkernder Insider-Gruß für alle, die genauer hinsehen. Diese Jeans ist lässig, vertraut, unaufgeregt - wie der beste Gesprächspartner auf einer Party.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.