Domain branchenprofis.de kaufen?
Wir ziehen mit dem Projekt
branchenprofis.de um.
Sind Sie am Kauf der Domain
branchenprofis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain branchenprofis.de kaufen?
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Insider-Jeans - 30/32Besonders, nie laut. In Venetien, wo Denim fast schon adelig ist, haben sie bei Berto wieder gezaubert: Feine Webstreifen holen den Stoff aus dem Standard-Blau und geben ihm Tiefe - fast wie ein Nicken an den legendären Nadelstreifen der Gentlemen. Besonders: Die Münztasche ist nach außen gedreht. Ein augenzwinkernder Insider-Gruß für alle, die genauer hinsehen. Diese Jeans ist lässig, vertraut, unaufgeregt - wie der beste Gesprächspartner auf einer Party.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Kinderschutz für Fachkräfte und insoweit erfahrene FachkräftePraxishandbuch Kinderschutz für Fachkräfte und insoweit erfahrene Fachkräfte , Der Schutzauftrag nach § 8a SGB VIII - Rechtliche, psychologische und pädagogische Aspekte , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20230605, Produktform: Kartoniert, Redaktion: Dexheimer, Andreas~Fegert, Jörg. M.~Macsenaere, Michael~Kepert, Susanne~Feist-Ortmanns, Monika~Kepert, Jan, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 272, Keyword: Beratungsstelle; Datenschutz; Erzieher; Fachkraft; Familiengericht; Gefährdung; Inobhutnahme; Jugendamt; Jugendhilfe; Kindergarten; Kinderschutz; Kindertagesstätte; Kindeswohl; Missbrauch; Verfahrensbeistand; Vernachlässigung, Fachschema: Kinderschutz~Privatrecht~Zivilgesetz~Zivilrecht, Region: Europa, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Länge: 243, Breite: 163, Höhe: 15, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winter, Yvonne: Fachkräfte für BäderbetriebeFachkräfte für Bäderbetriebe , Welche Kompetenzen brauchen Fachkräfte, um die Beaufsichtigung des Badebetriebs rechtssicher durchführen zu können? Welche Fähigkeiten und Fertigkeiten braucht man, um einen Badebetrieb rechtskonform zu organisieren? Die zweite Auflage dieses Buches beinhaltet etablierte und neue zivil- und strafrechtliche Themen, die der Fachkraft Rechtssicherheit bei ihrem Handeln geben. Durch Kommunikation- und Deeskalationsstrategien erwerben Fachkräfte in schwierigen Situationen zusätzliche Sicherheit. Durch Praxisbeispiele zur Kalkulation und dem Haushaltsrecht wird die Wichtigkeit des kostenbewussten Handelns deutlich. Auch die bäderspezifische Öffentlichkeitsarbeit ermöglicht den Fachkräften einen "Blick über den Beckenrand". , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, Erscheinungsjahr: 20250212, Autoren: Winter, Yvonne, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 124, Keyword: Badegäste; Hallenbad; Rehaklinik, Fachschema: Berufsausbildung / Berufsbezogenes Schulbuch~Wirtschaft, Fachkategorie: Wirtschaftswissenschaft, Finanzen, Betriebswirtschaft und Management~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 8, Gewicht: 476, Produktform: Kartoniert,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
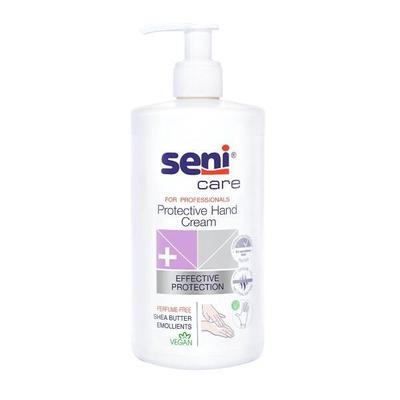
Handschutzcreme für Fachkräfte 500 mlSeni Care Schutzcreme als wirksamer Schutz zur Verhinderung der Entstehung von Entzündungen, wunden Stellen und Dekubitalgeschwüren. Die Schutzcreme beschleunigt die Regeneration gereizter Haut. Die Haut wird gepflegt Die Creme spendet Feuchtigkeit...15,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wein – Guide für Kenner von André DominéMuttertitel Weinwissen – Ratgeber zu Rebsorten, Anbau und Genuss Wein – Guide für Kenner von André Dominé Dieser kompakte Ratgeber vermittelt fundiertes Wissen über den Weg der Traube vom Weinberg bis in die Flasche. André Dominé erklärt die wichtigsten Rebsorten, die Bedeutung des Terroirs sowie konventionelle und biodynamische Formen des Weinbaus. Weitere Themen sind Rebschutz, Weinlese und die Voraussetzungen für hochwertige Trauben. Der zweite Teil widmet sich der Arbeit im Weinkeller. Behandelt werden die Grundlagen der Weinbereitung, der Ausbau im Fass, die Abfüllung und die richtige Lagerung. Traditionelle Verfahren werden dabei ebenso vorgestellt wie moderne Methoden. Ein Überblick über klassische Weinländer und neue Anbaugebiete auf verschiedenen Kontinenten ergänzt das Buch. Ein informativer Begleiter für Weinliebhaber, die ihr Wissen über Rebsorten, Herstellung und Weinregionen vertiefen möchten. Produktdetails Titel: Wein – Guide für Kenner Autor: André Dominé Verlag: Ullmann Produkttyp: Weinratgeber Themen: Rebsorten, Weinbau und Weinbereitung Informationen über Terroir, Rebschutz und Weinlese Mit Wissen über Fassausbau und Lagerung Überblick über internationale Weinregionen Ausgabe: Gebunden Seitenanzahl: 228 Seiten Sprache: Deutsch Zustand: Neu10,07 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Insider-Jeans - 30/32Besonders, nie laut. In Venetien, wo Denim fast schon adelig ist, haben sie bei Berto wieder gezaubert: Feine Webstreifen holen den Stoff aus dem Standard-Blau und geben ihm Tiefe - fast wie ein Nicken an den legendären Nadelstreifen der Gentlemen. Besonders: Die Münztasche ist nach außen gedreht. Ein augenzwinkernder Insider-Gruß für alle, die genauer hinsehen. Diese Jeans ist lässig, vertraut, unaufgeregt - wie der beste Gesprächspartner auf einer Party.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Praxishandbuch Kinderschutz für Fachkräfte und insoweit erfahrene FachkräftePraxishandbuch Kinderschutz für Fachkräfte und insoweit erfahrene Fachkräfte , Der Schutzauftrag nach § 8a SGB VIII - Rechtliche, psychologische und pädagogische Aspekte , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20230605, Produktform: Kartoniert, Redaktion: Dexheimer, Andreas~Fegert, Jörg. M.~Macsenaere, Michael~Kepert, Susanne~Feist-Ortmanns, Monika~Kepert, Jan, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 272, Keyword: Beratungsstelle; Datenschutz; Erzieher; Fachkraft; Familiengericht; Gefährdung; Inobhutnahme; Jugendamt; Jugendhilfe; Kindergarten; Kinderschutz; Kindertagesstätte; Kindeswohl; Missbrauch; Verfahrensbeistand; Vernachlässigung, Fachschema: Kinderschutz~Privatrecht~Zivilgesetz~Zivilrecht, Region: Europa, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Länge: 243, Breite: 163, Höhe: 15, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winter, Yvonne: Fachkräfte für BäderbetriebeFachkräfte für Bäderbetriebe , Welche Kompetenzen brauchen Fachkräfte, um die Beaufsichtigung des Badebetriebs rechtssicher durchführen zu können? Welche Fähigkeiten und Fertigkeiten braucht man, um einen Badebetrieb rechtskonform zu organisieren? Die zweite Auflage dieses Buches beinhaltet etablierte und neue zivil- und strafrechtliche Themen, die der Fachkraft Rechtssicherheit bei ihrem Handeln geben. Durch Kommunikation- und Deeskalationsstrategien erwerben Fachkräfte in schwierigen Situationen zusätzliche Sicherheit. Durch Praxisbeispiele zur Kalkulation und dem Haushaltsrecht wird die Wichtigkeit des kostenbewussten Handelns deutlich. Auch die bäderspezifische Öffentlichkeitsarbeit ermöglicht den Fachkräften einen "Blick über den Beckenrand". , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, Erscheinungsjahr: 20250212, Autoren: Winter, Yvonne, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 124, Keyword: Badegäste; Hallenbad; Rehaklinik, Fachschema: Berufsausbildung / Berufsbezogenes Schulbuch~Wirtschaft, Fachkategorie: Wirtschaftswissenschaft, Finanzen, Betriebswirtschaft und Management~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 8, Gewicht: 476, Produktform: Kartoniert,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insider-Jeans - 31/32Besonders, nie laut. In Venetien, wo Denim fast schon adelig ist, haben sie bei Berto wieder gezaubert: Feine Webstreifen holen den Stoff aus dem Standard-Blau und geben ihm Tiefe - fast wie ein Nicken an den legendären Nadelstreifen der Gentlemen. Besonders: Die Münztasche ist nach außen gedreht. Ein augenzwinkernder Insider-Gruß für alle, die genauer hinsehen. Diese Jeans ist lässig, vertraut, unaufgeregt - wie der beste Gesprächspartner auf einer Party.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.